Chaque année, au début du mois de janvier, la même scène se répète : vous attendez la tombée du rendement de votre fonds euro en assurance-vie avec une réelle interrogation. Pourquoi votre contrat affiche-t-il 2,5 % alors que les taux d’intérêt de la Banque centrale ont grimpé ? Inversement, pourquoi a-t-il mieux résisté que prévu quelques années plus tôt lors des périodes de taux négatifs ?
En tant qu’épargnant, vous avez probablement l’impression de subir ces chiffres sans en comprendre la mécanique sous-jacente. La réalité est simple : le taux qui vous est versé ne reflète pas directement la performance financière brute de l’année. Il est le résultat d’un arbitrage stratégique et discret opéré par votre compagnie d’assurance.
Dans cet article, je vais ouvrir le capot du fonds euro. Je vais vous expliquer la composition exacte de ce support, décrypter le mécanisme clé de la Provision pour Participation aux Bénéfices (PPB) et vous donner les clés pour analyser sereinement la vague d’offres de taux boostés du moment.
De quoi est réellement composé un fonds euro en assurance-vie ?
Pour comprendre d’où vient votre rendement, il faut d’abord analyser la composition d’un fonds euro en assurance-vie. Contrairement aux unités de compte investies en actions ou en immobilier, le fonds euro repose sur une obligation légale de garantie du capital et de disponibilité permanente.
Pour honorer cette promesse, la structure de portefeuille d’un assureur respecte une allocation très conservatrice :
- 80 % à 90 % d’obligations : Il s’agit de titres de dette émis par des États (comme les OAT françaises) ou des entreprises de grande taille. Ces titres versent un coupon fixe sur une durée déterminée.
- 10 % à 20 % d’actifs de diversification : Une poche composée d’immobilier d’entreprise, d’actions ou de produits structurés, visant à aller chercher un surplus de performance à long terme.
La mécanique mathématique de la performance théorique
Prenons un exemple chiffré et concret pour illustrer la performance d’un fonds euro par l’assureur. Imaginons un fonds euro d’un encours de 1 milliard d’euros, constitué historiquement de la façon suivante :
- 85 % d’obligations anciennes achetées à un taux moyen de 1,5 % par an.
- 15 % d’actifs diversifiés ayant généré 4,0 % cette année-là.
Le calcul du rendement brut théorique du portefeuille s’établit ainsi :
(85% × 1,5 %) + (15% × 4,0 %) = 1,275 % + 0,60 % = 1,875 % brut.
Si l’assureur prélève des frais de gestion de contrat de 0,70 %, la performance théorique nette à vous distribuer devrait être de :
1,875 % – 0,70 % = 1,175 % net.
Pourtant, cette année-là, l’assureur peut décider de vous verser 2,10 % net. D’où provient cet écart mathématique ? La réponse tient en trois lettres : la PPB.
Qu’est-ce que la PPB et comment l’assureur pilote-t-il votre rendement ?
Le fonctionnement de la PPB pour un fonds euro est le cœur du réacteur de votre assurance-vie. La Provision pour Participation aux Bénéfices est une réserve financière dans laquelle l’assureur met de côté une partie des gains réalisés par le fonds.
La réglementation française impose une règle stricte : toute somme mise en réserve au titre de la PPB appartient collectivement aux assurés et doit leur être réattribuée dans un délai maximal de 8 ans.
La PPB : un outil de lissage à double tranchant
L’assureur utilise la PPB comme un volant de inertie pour lisser les soubresauts des marchés financiers :
- En période de vaches meuglantes (taux hauts ou marchés porteurs) : L’assureur ne vous distribue pas la totalité des bénéfices. Il emmagasine des réserves dans cette « caisse commune ».
- En période de vaches maigres (taux très bas ou remontée brutale des taux) : L’assureur pioche dans cette réserve pour booster artificiellement le rendement affiché et maintenir son attractivité commerciale.
Pour l’épargnant individuel, ce mécanisme présente un impact ambivalent :
- L’effet bénéfique : Lors des phases de transition, comme la récente hausse rapide des taux directeurs, la PPB permet d’injecter immédiatement du rendement aux souscripteurs, le temps que l’assureur renouvelle ses vieilles obligations.
- L’effet pénalisant : Vous subissez le pilotage sans avoir voix au chapitre. La PPB constitue une réserve collective : si vous décidez de clôturer votre contrat ou d’effectuer un rachat total avant que cette réserve ne soit redistribuée, vous abandonnez définitivement votre quote-part de bénéfices accumulés au profit des épargnants restants.
Taux boostés sur les fonds euros : opportunité réelle ou piège marketing ?
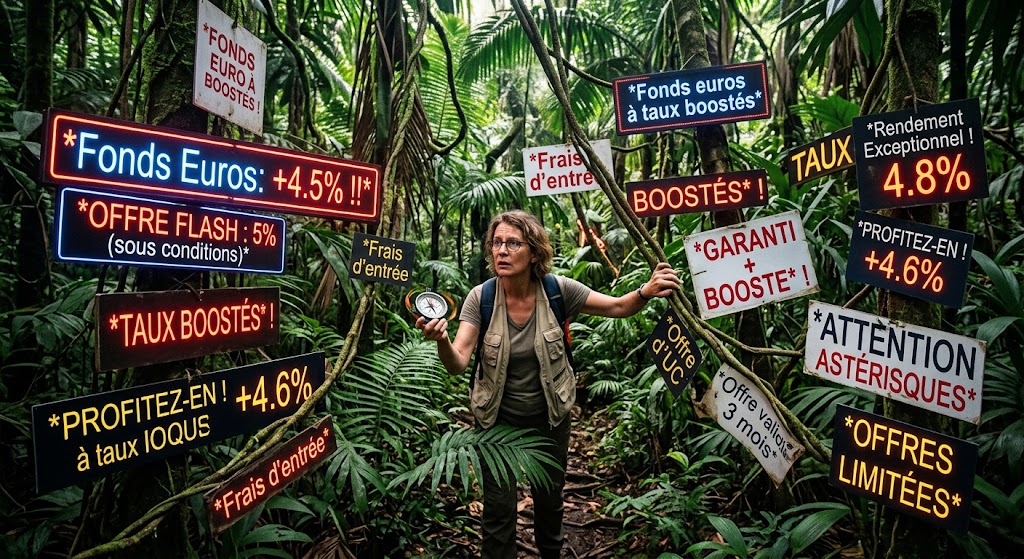
Aujourd’hui, le paysage a changé. Vous observez partout des campagnes publicitaires promettant des taux boostés sur le fonds euro d’assurance-vie. Des bonus allant de +1,5 % à +2,0 % sont ajoutés au rendement de base sous condition de verser de nouveaux capitaux.
D’où provient l’argent de ces bonus ? Il s’agit précisément d’une redistribution stratégique de la fameuse « caisse commune » (la PPB accumulée les années précédentes) ou de l’exploitation directe des nouvelles conditions de marché.
Pourquoi les assureurs proposent-ils ces bonus ?
Un fonds euro rigide est pénalisé par son historique. Un portefeuille de 10 milliards d’euros investi en obligations rapportant 1 % prend des années à se renouveler. Pour pouvoir acheter les nouvelles obligations du marché qui rapportent aujourd’hui entre 3,5 % et 4,5 %, l’assureur a un besoin vital de cash frais.
En proposant un taux boosté sur le fonds euro, l’assureur attire une collecte nouvelle. Cet apport de capitaux lui permet d’acheter massivement des obligations récentes à haut rendement, ce qui dilue le vieux stock de titres peu performants. Plus un assureur collecte de l’argent frais aujourd’hui, plus son fonds euro sera structurellement performant dans les cinq prochaines années.
Mon conseil d’expert sur les offres de boost
Profiter d’un bonus de rendement sur de l’argent frais est une stratégie pertinente, mais elle doit être abordée avec discernement :
- Ce qu’il faut faire : Profiter des offres de boost lorsqu’elles s’appliquent à des versements ou à des arbitrages prévus dans votre stratégie globale.
- Ce qu’il faut absolument éviter : Transférer l’intégralité de vos avoirs ou souscrire un nouveau contrat uniquement guidé par une promotion temporaire.
Une offre de boost agressive peut parfois cacher la stratégie marketing d’un assureur en difficulté d’attractivité, cherchant par tous les moyens à capter des liquidités pour éviter la décollecte.
De plus, ces surrendements sont très souvent limités à une durée de 12 à 24 mois. Une fois la période de promotion achevée, votre capital se retrouve bloqué sur un fonds euro dont le rendement de base peut s’avérer décevant.
Comment optimiser la gestion de votre capital dès aujourd’hui ?
Face à ce pilotage unilatéral de votre épargne par les compagnies d’assurance, la passivité est votre pire ennemie. Pour reprendre le contrôle de la performance de vos placements, voici les étapes d’action concrètes à appliquer :
- Auditer la qualité de votre contrat actuel : Vérifiez les rendements nets servis par votre fonds euro sur les cinq dernières années comparés à la moyenne du marché. Examinez également le niveau des frais de gestion prélevés chaque année.
- Analyser le niveau de réserve de votre assureur : Un contrat porté par un groupe solide disposant d’une PPB fournies est un gage de sécurité pour maintenir un rendement correct lors des prochaines années.
- Mettre en place une stratégie d’arbitrage progressive : Le fonds euro garantit la liquidité, mais il ne doit pas constituer l’unique moteur de votre patrimoine. Pour contrer l’inflation et optimiser votre fiscalité, l’association du fonds euro à des unités de compte rigoureusement sélectionnées (immobilier, produits structurés à capital protégé, marchés actions) est indispensable.
Sécuriser votre avenir financier impose une vision d’ensemble ajustée à vos objectifs personnels et professionnels. Avez-vous calculé le manque à gagner que représente un fonds euro sous-performant sur la totalité de votre patrimoine ?
Pour faire le point sur la structure de vos contrats d’assurance-vie et identifier vos premières pistes d’optimisation, je vous invite à réserver dès maintenant un appel de découverte gratuit avec moi. Cet échange sans engagement nous permettra d’analyser vos placements actuels et de bâtir une stratégie sur mesure.